2026年現在、世界の経済大国である中国の動向に国際社会からの熱い視線が注がれています。かつてのような爆発的な成長フェーズを脱し、構造的な転換期を迎えている中国経済ですが、その足元では不動産不況の長期化や地方債務問題、内需の低迷といった複雑な課題が絡み合っています。
一方で、国家戦略として掲げられるハイテク産業やAI(人工知能)関連への巨額投資は継続されており、新旧の経済動力がせめぎ合う独自の局面が続いています。本稿では、2026年最新の経済データや輸出入の動向をもとに、中国のリアルな実態を多角的に紐解いていきます。
中国経済の現状と2026年最新の経済成長率の背景
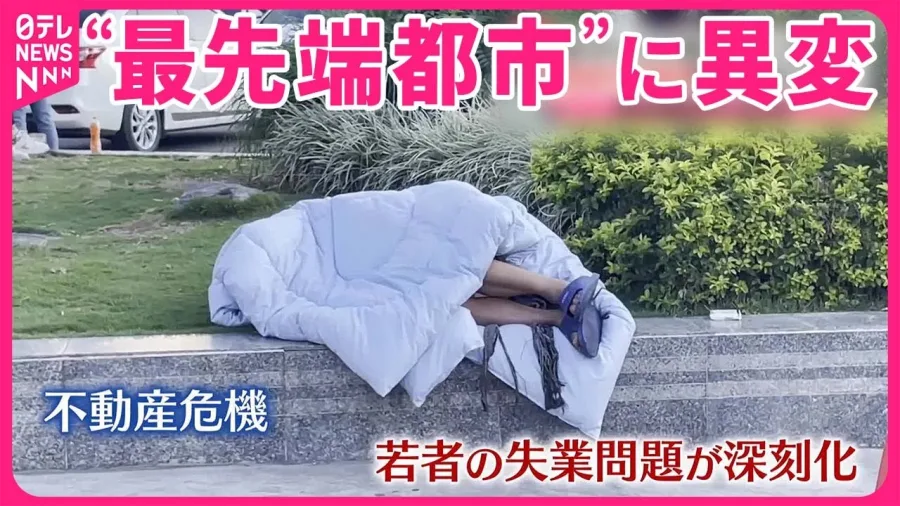
近年の中国経済を語る上で欠かせないのが、GDP成長率の鈍化トレンドです。かつては年率6%を超える高成長を誇っていましたが、現在は構造改革や過剰債務の是正が優先される中で、落ち着いた数値での推移となっています。この背景には、不動産バブルの崩壊に伴う資産効果の縮小や、地方政府が抱える巨額の債務(地方債務)が民間投資やインフラ支出を圧迫している実態があります。
公式発表資料や主要経済機関の分析によると、中国政府は景気の急激な冷え込みを防ぐために財政出動や金融緩和を行いつつも、かつての「不動産とインフラ頼み」の成長モデルから、生産性の高い産業構造への脱却を図っています。しかし、その過渡期にあたる現在は、企業の景況感や投資家心理において慎重な見方が広がっているのが現実です。
長期化する不動産不況と地方債務の実態
中国経済の足かせとなっている最大の要因が、長引く不動産不況です。大手デベロッパーの経営不安に端を発した住宅市場の低迷は、国民の資産の大半を占める不動産の価値を目減させ、深刻な逆資産効果を生み出しました。これにより、消費者のマインドは大きく冷え込み、買い控えの動きが定着しています。
また、これと密接に結びついているのが地方政府の債務問題です。これまで地方経済の牽引役だったインフラ投資は、土地使用権の売却収入の激減によって資金繰りが悪化し、地方政府系投資会社(LGFV)を含めた借入金の返済や借り換えが重い負担となっています。中央政府による支援策や国債発行を通じた救済措置が講じられているものの、構造的な解決にはまだ時間を要すると見られています。
ハイテク・AI関連投資の動向と産業の二極化
伝統的な経済セクターが停滞感を漂わせる中、圧倒的な存在感を示しているのがハイテク産業やAI、グリーンエネルギー(EV、太陽光、蓄電池)関連の分野です。中国政府は「新質生産力」というキーワードを掲げ、先端技術への投資と国内サプライチェーンの自給率向上に全力を注いでいます。
特にAI関連投資においては、米国の半導体規制が厳しさを増す中でも、国内企業の技術革新やデータセンターの拡張がハイペースで進められています。電気自動車(EV)やリチウム電池などの輸出競争力は世界市場で圧倒的なシェアを誇る一方、諸外国からの過剰生産能力に対する警戒やダンピング批判も強まっており、国際的な摩擦の火種となっています。
内需と外需のリアル:低迷する国内消費と輸出入の構図
中国国内の消費市場は、若年層の雇用環境の厳しさや将来への不安から、全体として節約志向や「低価格志向」が強まっています。かつての爆買いに代表されるような派手な消費は影を潜め、ECサイトや小売市場でもコストパフォーマンスを最重視する傾向が顕著です。
一方で、外需を支える輸出入の動向を見ると、欧米など主要国とのデカップリングやフレンド・shoring(同盟国間でのサプライチェーン再構築)の動きが進む中、東南アジア(ASEAN)や中東、南米など「グローバル・サウス」と呼ばれる地域への輸出シフトが進んでいます。貿易黒字自体は高水準を維持しているものの、地政学的リスクの高まりや関税引き上げの動きが、今後の輸出入の不確実性を高める要因となっています。
| 経済・産業分野 | 現状の動向と特徴 | 主な課題・リスク要因 |
|---|---|---|
| 経済成長率 | 安定重視のModerateな成長へ移行 | 過度な減速リスク、構造改革の痛み |
| 不動産・地方債務 | 市場の冷え込みが長期化しデフレ圧力に | デベロッパーの債務不履行、地方財政のひっ迫 |
| ハイテク・AI投資 | 国家主導で巨額投資が継続・高度化 | 米国による技術規制、過剰生産能力への批判 |
| 内需・外需 | 国内消費は節約志向、輸出は地域多角化へ | 雇用不安、世界的な貿易摩擦・保護主義の台頭 |
習体制下における今後の経済政策と見通し
習近平指導部の下で進められる経済運営は、「質の高い発展」をスローガンに掲げ、安全性や安全保障、自給自足体制の強化を最優先課題としています。自由な市場原理の追求よりも、国家の管理や計画性が色濃く反映される方針が徹底されています。
今後は、金融システムの安定化を図りつつ、デジタル経済やグリーンエネルギー分野を次の成長エンジンとして定着させられるかが最大の焦点となります。社会保障制度の拡充による内需喚起がどこまで成功するかも含め、中国経済の軟着陸に向けた手腕が試されています。
【中国の現状】に関するよくある質問(FAQ)
Q1:中国の経済成長率は現在どのような状況ですか?
A1:かつての6%を超えるような高成長から減速しており、不動産不況や内需の低迷を背景に、現在は安定重視の成長ペースへと移行しています。
Q2:なぜ不動産不況がこれほど長引いているのですか?
A2:大手デベロッパーの経営破綻や資金繰り悪化が引き金となり、住宅の買い控えや未完成物件の問題が解消されていないためです。国民の資産デフレ感も消費低迷に拍車をかけています。
Q3:AIやハイテク分野への投資はどのように進んでいますか?
A3:国家戦略として「新質生産力」の強化が掲げられており、米国の規制を受けつつも、国内の半導体・AI開発やEVなどのグリーン産業への投資は強力に推進されています。
2026年現在の中国の現状は、不動産不況や地方債務、低迷する内需という「旧来の構造的課題」と、国家主導で急ピッチに進むハイテク・AI投資や輸出の地域多角化という「新たな成長動力」が混在する複雑なフェーズにあります。
単一の側面だけで中国経済を判断するのではなく、マクロ経済の統計データ、産業別の二極化、そして地政学的リスクの動向を多角的に捉えることが、今後の変化を正確に見極めるための重要な判断基準となります。