2026年現在、自動車保険の見直しや新規加入を検討する際、どの保険会社が本当に人気があり、自分にとって最適2026年最新!車保険の人気ランキング徹底比較と保険料を安く抑える選び方の極意
自動車保険の更新や新規加入を控えた際、「どの保険会社が本当に人気で、自分に合っているのだろうか」と迷う方は少なくありません。保険料の安さだけでなく、事故対応の質やロードサービスの充実はドライバーにとって重要な選択基準となります。
本記事では、2026年最新の動向を踏まえ、車保険の人気ランキングを徹底比較します。保険料の相場やダイレクト型と代理店型の違い、実際の評判まで網羅し、あなたに最適な自動車保険の選び方をわかりやすく解説します。
2026年最新版!人気車保険の傾向と選ばれる理由
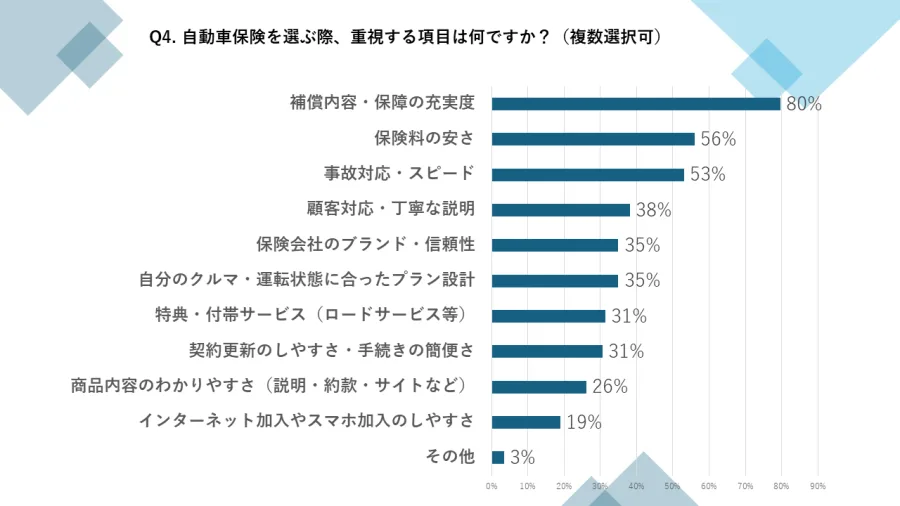
自動車保険市場において、近年最もユーザーの支持を集めているのはインターネット経由で申し込む「ダイレクト型(通販型)自動車保険」です。店舗維持費や代理店手数料を削減できるため、保険料が割安に設定されている点が最大の魅力となっています。
一方で、万が一の事故の際に担当者と対面で相談したいというニーズや、補償設計をすべてお任せしたいという層には、従来の「代理店型自動車保険」が根強い人気を誇っています。近年の物価高や維持費の高騰を受け、保険料のコストパフォーマンスを厳しく見極める傾向が強まっており、各社はロードサービスの拡張や事故対応アプリの利便性向上など、独自の付加価値で顧客満足度を競い合っています。
自動車保険一括見積もりを活用すべき理由とメリット
多くのドライバーが実践している効率的な保険選びの方法が、「自動車保険一括見積もり」の活用です。一度のデータ入力で複数の保険会社から同時に見積もりを取り寄せることができるため、自分の条件に最も適した保険料の安い会社を簡単に探すことができます。
同じ補償内容であっても、年齢層や車種、年間走行距離、居住地域によって各社が提示する保険料の算出基準は異なります。そのため、特定の1社だけに絞るのではなく、複数社の見積もりを比較することが賢い選択の基本となります。一括見積もりサイトを利用することで、各社のキャンペーン特典を受けられる場合もあり、経済的なメリットも大きいです。
【徹底比較】代理店型とダイレクト型(通販型)の決定的な違い
自動車保険を選ぶ上で、まず理解しておかなければならないのが「代理店型」と「ダイレクト型」の仕組みと特徴の比較です。それぞれのメリット・デメリットを整理した以下の比較表をご確認ください。
| 比較項目 | 代理店型自動車保険 | ダイレクト型(通販型)自動車保険 |
|---|---|---|
| 保険料の相場 | 中間マージンが発生するため、比較的割高 | 中間コストをカットしているため、比較的割安 |
| 契約・相談窓口 | 専任の担当者と対面や電話で直接相談可能 | インターネットやコールセンターでの非対面手続き |
| 事故対応の安心感 | 担当者が手厚くサポート、示談交渉もお任せ | 専門スタッフが電話・Webで迅速に対応 |
| おすすめな人 | 対面での安心感や手厚いお任せ対応を求める人 | 保険料を安く抑えたい、ネット手続きに抵抗がない人 |
表からもわかる通り、どちらが優れているか一概には言えず、自身のライフスタイルやカーライフにおける優先順位によって最適な選択肢は異なります。普段からネットでの手続きに慣れている方であればダイレクト型を選ぶことで大きな節約効果が期待できますが、初めての車購入や万全の対面サポートを求める方には代理店型が安心です。
失敗しない車保険の選び方!補償内容とロードサービスのチェックポイント
保険料の安さだけに目を奪われて補償内容を削りすぎてしまうと、いざという時に十分な補償を受けられないリスクが生じます。車保険を選ぶ際は、自身のライフステージや車の使用目的に応じた補償設計が不可欠です。
特に注目すべき要点は以下の通りです。
- 対人・対物賠償:原則として「無制限」に設定し、万が一の巨額な賠償責任に備える。
- 車両保険:新車やローン残債がある場合は「一般型」や「エコノミー型」を検討し、車の年式や価値に応じて外す判断も視野に入れる。
- ロードサービス:レッカー移動の無料距離、宿泊費用や帰宅費用の補償範囲など、日常の安心に直結する内容を細かく比較する。
実際の評判や口コミをチェックする際は、事故対応時の連絡のスムーズさや、保険金の支払いスピードに関する評価を参考にすると、各社のリアルな実態が見えてきます。
【車保険人気】に関するよくある質問(FAQ)
Q1:ダイレクト型の車保険は、事故の時に対応が遅れたり不安になったりしませんか?
A1:近年のダイレクト型は24時間365日の事故受付体制を整えており、スマホアプリや専任スタッフによる迅速な初期対応が徹底されています。代理店を挟まない分、事故専門のプロフェッショナルが直接スピーディーに動くため、対応品質の面でも高い評価を受けています。
Q2:保険料を安く抑えるために、どの補償を削るのが最も安全ですか?
A2:対人・対物賠償は絶対に削るべきではありません。保険料を調整したい場合は、車両保険の有無を見直す(自損事故や単独事故を外したエコノミー型にする)、免責金額(自己負担額)を設定して毎月の保険料を下げる、運転者の範囲を限定するなどの方法が効果的です。
Q3:契約の途中で保険会社を乗り換えることはできますか?
A3:契約期間の途中でも他社への乗り換え(解約と新規加入)は可能です。ただし、中途解約のタイミングによっては解約手数料が発生したり、これまでの無事故等級の引き継ぎに条件があったりするため、基本的には保険の満期日に合わせて一括見積もりを行い、計画的に乗り換えるのが最もスムーズでお得です。
自動車保険選びにおいて最も大切なのは、「ご自身のライフスタイルと予算に最も適したバランスを見極めること」です。単に保険料の安さだけで選ぶのではなく、万が一の事故の際に心強いサポートが受けられる補償内容とロードサービスが備わっているかを確認することが失敗しないための鉄則となります。
2026年現在の最新サービスや一括見積もりを活用しながら、複数の保険会社を冷静に比較検討し、安心で快適なカーライフを実現してください。