2026年現在、日本の税制および子育て支援策において、子育て世帯の負担軽減や少子化対策を目的とした抜本的な見直し議論が続いています。長年議論されてきた「子供の扶養控除」の縮小や対象年齢の変更、さらには「児童手当の拡充」とのバランスについて、家計への影響を懸念する声が高まっています。
本記事では、制度の基本的な仕組みから最新の動向、そして今後の税制改正で何がどう変わるのかについて、客観的な事実と専門的な視点に基づいて詳しく整理・解説します。
子供の扶養控除の見直しと対象年齢変更に関する最新動向
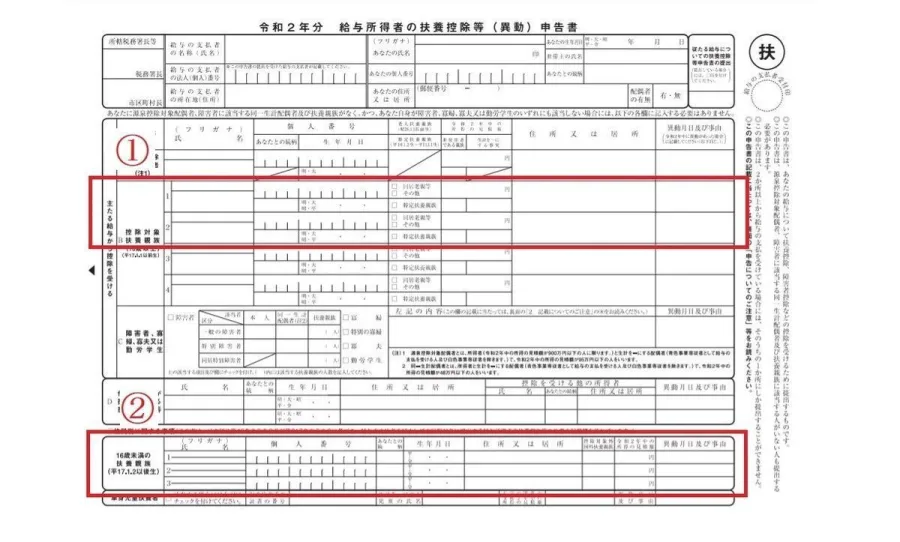
日本における所得税の扶養控除制度は、納税者に扶養親族がいる場合に、所得税や住民税の負担を軽減する仕組みとして機能してきました。しかし、少子化対策の財源確保や、児童手当をはじめとする他の現金給付との調整の観点から、見直しの議論が定期的に浮上しています。
特に注目されているのが、扶養控除の「対象年齢」の区切りです。かつては中学校修了前までの子ども(年少扶養)についても控除が適用されていましたが、民主党政権時代の2010年度税制改正により廃止され、その財源が当時の子ども手当(現・児童手当)の財源に充てられた経緯があります。その後、高校生世代(16歳以上18歳未満)の扶養控除についても、児童手当の高校生世代への支給拡大などに伴い、縮小や見直しの検討対象としてたびたび議論のテーブルに上がっています。
報道各社や政府・与党の議論によると、児童手当の所得制限撤廃や支給期間の延長(高校卒業まで)といった拡充策が進む一方で、高所得層における「手当の受給」と「扶養控除の縮小・廃止」による差し引きでの損得が、子育て世帯の間で大きな関心事となっています。
児童手当の拡充と扶養控除の仕組み・背景
現在の日本の所得税法における扶養控除は、納税者の扶養親族の人数や年齢に応じて所得控除額が変わり、課税所得を圧縮する効果を持っています。一方で、児童手当は年齢に応じた定額の現金給付であり、税金ではなく社会保障・少子化対策の枠組みとして運用されています。
これら二つの制度は「子育て世帯への経済支援」という目的を共有しているため、政府の税制調査会や財務省などの議論では、現金給付を手厚くする代わりに税制上の優遇を縮小する「一体改革」の文脈で語られることが少なくありません。
たとえば、児童手当が拡充された場合、税金を直接減らす扶養控除をそのまま残すと、高所得者層への支援が過剰になるという指摘がなされてきました。こうした背景から、制度の公平性を保つための見直しが模索され続けています。
【比較表】扶養控除と児童手当の主な違いと変更の変遷
| 制度・項目 | 児童手当(現金給付) | 扶養控除(税制優遇) |
|---|---|---|
| 目的 | 次代の社会を担う児童の健やかな育ち | 扶養親族を持つ納税者の税負担軽減 |
| 対象者・年齢 | 原則として中学卒業まで(高校生世代への拡大等も実施) | 16歳以上(年齢層により控除額が異なる) |
| 仕組み | 対象児童の年齢や人数に応じた現金の支給 | 所得税・住民税の計算時に一定額を課税所得から控除 |
| 近年の動向 | 所得制限の撤廃や支給期間の延長など段階的な拡充 | 児童手当の拡充に伴う縮小・対象年齢見直しの検討 |
所得税控除への影響と「いつから」変更されるのかという疑問
「扶養控除の変更はいつから実施されるのか」という点は、多くの働く親たちが最も気にかけている疑問の一つです。税制改正のスケジュールは、例年秋口から年末にかけての税制調査会での議論を経て、翌年の通常国会で関連法案が成立・公布されるというプロセスをたどります。
政府の公式発表や与党の税制改正大綱において、具体的な実施時期が明記されるタイミングは、予算編成や社会保障改革全体の進捗に強く依存します。単年度での急激な変更ではなく、家計へのショックを和らげるために段階的な経過措置が講じられるケースが一般的ですが、最新の動向については毎年の税制改正大綱の発表を注意深く追う必要があります。
また、所得税および住民税の控除額が縮小された場合、特に年収が一定水準を超える世帯においては、手取り額の実質的な目減りにつながる可能性があります。児童手当を受け取れる世代と、すでに子どもが16歳を超えて控除対象となっている世代とでは影響の出方が異なるため、世帯構成に応じた個別具体的な確認が大切です。
16歳未満・大学生世代の扶養控除をめぐる議論と復活論の真相
ネット上や一部の政治議論において、「年少扶養控除(16歳未満)の復活」や、大学等の高等教育世代(19歳以上23歳未満)に対する特定扶養親族の控除維持に関する要望がたびたび取り上げられます。
16歳未満の年少扶養控除については、かつての子ども手当導入時に廃止された経緯があるため、「子供が増えたのに税負担が増えた」という逆転現象を批判する声や、子育て支援の二重取りを防ぐべきだという意見の間で長年議論が交わされてきました。現在でも一部の議員連盟や業界団体から復活を求める提言が出されることがありますが、財源の莫大さから政府の本格的な制度再導入には至っていないのが実情です。
一方で、大学生などの特定扶養親族(19歳から22歳)については、学費や生活費の負担が最も重くなる時期であるため、この世代の控除縮小や見直しに対しては教育費高騰の観点から強い慎重論や反対意見が存在します。
配偶者控除への影響と税制全体でのバランス
子供の扶養控除の見直しは、単独の課題にとどまらず、「配偶者控除」や「配偶者特別控除」といった他の所得控除制度とも密接に関係しています。世帯主の所得税計算における扶養の定義や、いわゆる「年収の壁」と呼ばれる就業調整の問題とも複雑に絡み合っています。
共働き世帯の増加や多様な働き方の普及にともない、税制が特定の家族形態を優遇しすぎていないか、あるいは現代の労働環境に合致しているかという構造的な見直しが常に求められています。専門家の分析によると、税制と社会保障の全体像を切り離して議論することは難しく、給付と負担のバランスをどのように再設計するかが今後の最大の焦点となります。
【子供扶養控除】に関するよくある質問(FAQ)
Q1:子供の扶養控除の見直しで、現在受けている控除はすぐになくなりますか?
A1:制度の変更や新しい税制改正が正式に決定された場合でも、通常は施行時期や経過措置が設けられます。公式な税制改正大綱や政府の決定が発表されるまでは、従来の控除制度がそのまま継続されます。
Q2:16歳未満の子供の扶養控除は現在どうなっていますか?
A2:16歳未満の年少扶養控除は、過去の税制改正により原則として廃止されています。その代わりに児童手当などの現金給付による支援が行われており、現在の制度においても税法上の控除対象とはなっていません。
Q3:児童手当が拡充されると、扶養控除は必ず縮小されてしまうのですか?
A3:財源の確保や制度間の公平性を図る観点から、給付と控除のバランス調整として見直しが議論される傾向にあります。ただし、子育て世帯全体の負担増にならないよう配慮を求める声も強く、具体的な影響範囲は今後の政治判断や法案審議の行方によります。
子供の扶養控除の見直しや対象年齢の変更、児童手当の拡充をめぐる一連の議論は、日本の少子化対策と税制のあり方を映す鏡と言えます。現時点で確定していない情報や過度に煽り立てるネット上の噂に惑わされないよう、政府の公式発表や信頼できる報道機関の情報を冷静に確認することが大切です。
家計管理や今後のライフプランを考える上では、単に一つの控除の有無だけに注目するのではなく、手当の受給状況や税負担全体のトータルバランスを把握し、余裕を持った資金計画を立てておくことが賢明な判断基準となります。